Assurance monoroue - obligation prix et garanties
Assurance monoroue obligatoire - prix, responsabilité civile, habitation et garanties utiles pour rouler couvert avec une roue électrique.
- Auteur
Expert assurance nouvelles mobilités
- Catégorie
Réglementation et assurance
- Temps de lecture
09 min de lecture
- Dernière mise à jour
26 août 2026
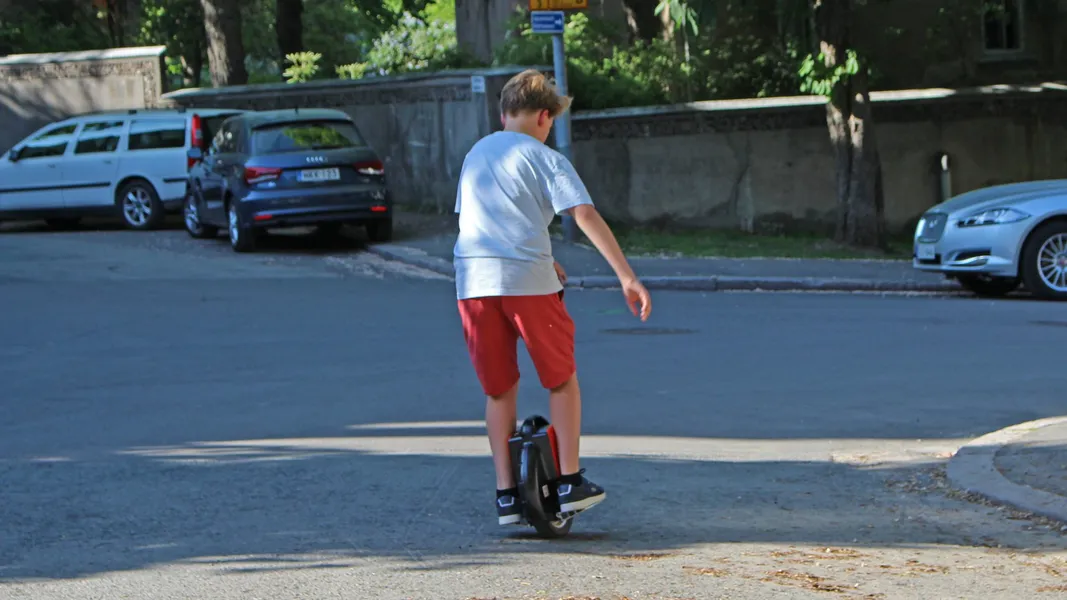
La monoroue électrique fait partie des engins de déplacement personnel motorisés (EDPM) au même titre que la gyroroue, le gyropode, la trottinette électrique ou l’hoverboard. À ce titre, elle entre dans le champ de l’assurance automobile obligatoire : tout wheeler qui circule avec une roue non assurée s’expose à un risque réglementaire et, en cas de sinistre, à devoir payer lui-même les dommages causés à un tiers. Beaucoup de pratiquants croient que leur contrat d’habitation suffit. En pratique, ce n’est presque jamais le cas pour une roue électrique. Le cadre légal et l’obligation de RC sont repris dans l’article pilier EDPM. Ici, on parle pratique : quelle formule pour quel usage, à quel prix, avec quelles garanties.
Sommaire de l'article
Assurance monoroue - la réponse courte
Oui, l’assurance monoroue est obligatoire. Toute roue électrique circulant sur la voie publique doit au minimum être couverte en responsabilité civile automobile, comme une voiture ou un scooter. Sans contrat adapté, vous roulez avec un risque réglementaire et financier. En cas d’accident responsable, votre patrimoine peut répondre des dommages causés à un tiers.
Le minimum légal, c’est la responsabilité civile (RC). Pour une monoroue d’entrée de gamme, quelques euros par mois suffisent. Pour une machine haut de gamme, la RC reste indispensable et se double presque toujours d’une couverture vol et dommages, parce que la valeur de la roue change la donne.
Trois ordres de grandeur indicatifs, à confirmer avec votre devis personnel :
- Tiers simple (RC seule) : dès 5,67 €/mois
- Tiers illimité + Vol Incendie : dès 10,52 €/mois
- Dommages tous accidents : dès 15,21 €/mois
Ces montants servent de point de départ. Le tarif réel dépend du modèle, de l’usage, du profil et des options souscrites. Pour une lecture dédiée à la gyroroue, voir notre page assurance gyroroue et la grille de tarifs.
Monoroue ou gyroroue - quelle différence
Les termes monoroue et gyroroue sont souvent employés pour parler du même type d’engin. Dans l’usage courant, la monoroue électrique désigne une roue unique, un moteur électrique, deux repose-pieds latéraux et un équilibrage géré par gyroscope. Le gyropode reste différent : il repose sur deux roues et se conduit face à la route.
| Appareil | Roues | Position | Usage typique |
|---|---|---|---|
| Monoroue / EUC | 1 | Debout, latérale | Trajet quotidien, ride sportif |
| Gyroroue (marque) | 1 | Debout, latérale | Idem monoroue |
| Gyropode | 2 | Debout, face à la route | Trajet urbain court, débutant |
Pour l’assurance, peu importe la marque ou le terme employé : ce qui compte, c’est la catégorie EDPM retenue par le Code de la route et la nature du véhicule garanti au contrat. Si vous voulez aller plus loin sur la différence entre monoroue et gyroroue côté contrat, la page assurance gyroroue détaille ce qui change pour un même profil.
L’assurance monoroue est-elle obligatoire
Oui. La monoroue électrique est un véhicule terrestre à moteur au sens du Code des assurances, et tout véhicule terrestre à moteur circulant sur la voie publique doit être couvert au minimum en responsabilité civile automobile. C’est l’article L211-1 du Code des assurances, et c’est la même obligation que pour une voiture, une moto ou un scooter.
Concrètement, le défaut d’assurance expose le conducteur à des sanctions et surtout à un risque financier majeur. En cas d’accident responsable, les dommages corporels et matériels causés à un tiers peuvent lui être réclamés personnellement. Un choc avec un piéton ou un cycliste peut entraîner des frais médicaux, une expertise et un recours en indemnisation.
La page dédiée à l’obligation d’assurance reprend les textes applicables et les cas de contrôle.
Pourquoi l’habitation ne suffit pas
L’idée que l’assurance habitation couvre la monoroue revient souvent. Elle est compréhensible, et presque toujours fausse. Voici pourquoi.
Les contrats multirisque habitation couvrent en général la responsabilité civile vie privée, c’est-à-dire les dommages que vous causez en tant que personne dans le cadre de la vie quotidienne. Une monoroue électrique n’est pas un vélo, un roller ou une trottinette non motorisée : c’est un véhicule terrestre à moteur, et la plupart des contrats habitation excluent explicitement les véhicules à moteur de la RC vie privée, ou limitent la couverture à certains engins (tondeuse, fauteuil pour personne à mobilité réduite, etc.).
Autre point clé : votre contrat habitation ne couvre pas les dommages subis par votre propre roue. En cas de vol, de chute ou de vandalisme, vous restez seul à payer la réparation ou le remplacement. C’est précisément ce que couvrent les garanties vol, incendie et dommages souscrites dans un contrat spécifique monoroue.
Pour un point complet, voir assurance habitation et gyroroue.
Chiffrer sa monoroue
Avant de comparer les tarifs, trois chiffres méritent d’être posés noir sur blanc. La valeur d’achat déclarée, la fréquence d’usage réel et le type de stationnement. Ces trois données orientent le choix entre une RC seule et une formule intermédiaire ou complète. Une roue à 800 € ne se traite pas comme une machine à 3 500 €. Un usage quotidien appelle une lecture différente d’une sortie loisir occasionnelle. Et une roue attachée dans un local fermé ne supporte pas le même risque qu’une roue laissée sur un trottoir.
Les options comme l’assistance, la défense pénale et recours ou la garantie conducteur modifient aussi le tarif final. Les garanties elles-mêmes sont détaillées plus loin.
Prix assurance monoroue
Le tarif dépend de trois facteurs : la formule choisie, la valeur déclarée de la roue, et votre profil. Voici les repères tarifaires validés pour Assurwheelers en 2026 :
| Formule | Garanties incluses | Tarif indicatif |
|---|---|---|
| Tiers simple | Responsabilité civile | dès 5,67 €/mois |
| Tiers illimité + Vol Incendie | RC + vol + incendie | dès 10,52 €/mois |
| Dommages tous accidents | RC + vol + incendie + casse (y compris sans tiers identifié) | dès 15,21 €/mois |
Ces tarifs servent de point de départ. Ils sont indicatifs et peuvent varier selon la valeur de la machine, l’usage déclaré et l’historique de sinistralité. Pour un tarif ajusté à votre situation, le plus simple est de demander un devis assurance gyroroue.
Le prix dépend surtout de la valeur déclarée, de l’usage et des garanties choisies. Une roue à 800 € ne se traite pas comme une machine à 3 500 €. Un usage quotidien appelle aussi une lecture différente d’une sortie loisir occasionnelle. Les options comme l’assistance, la défense pénale et recours ou la garantie conducteur modifient aussi le tarif final.
Quelles garanties choisir
Toutes les garanties ne se valent pas selon votre profil. Voici la lecture honnête, garantie par garantie.
Responsabilité civile obligatoire. C’est le socle. Sans elle, vous êtes en infraction. Elle indemnise les tiers que vous blessez ou dont vous endommagez les biens. À ne jamais négliger, même pour une machine d’entrée de gamme.
Vol et incendie. À regarder sérieusement dès que votre roue vaut plus de 1 000 €. Une monoroue se transporte à bout de bras et se cache dans un sac : c’est une cible facile. Les contrats prévoient généralement une franchise de 10 % du prix d’achat avec un minimum de 50 € par sinistre, et une dépréciation annuelle de 15 % plafonnée à 80 %.
Dommages tous accidents. Cette garantie couvre la casse subie par votre roue, y compris sans tiers identifié, selon les conditions du contrat. La franchise suit le même repère de 10 % du prix d’achat avec un minimum de 50 €. Pour un usage fréquent ou une machine haut de gamme, c’est souvent la garantie qui évite de transformer une chute seule en grosse facture.
Garantie protection du conducteur. Elle couvre vos propres dommages corporels en cas d’accident responsable ou sans tiers, selon les limites prévues au contrat. Elle mérite un examen sérieux dès que vous roulez souvent, sur une machine haut de gamme ou en agglomération. À noter : la clause casco du contrat peut minorer sérieusement le versement au conducteur ou à ses ayants droit en cas de non-port du casque. C’est écrit noir sur blanc dans les conditions générales, et le détail est sur la page casque.
Défense pénale et recours, assistance. Uniquement si prévues au contrat. La défense pénale et recours prend en charge les frais d’avocat en cas de poursuites ; l’assistance couvre le remorquage, le rapatriement ou le dépannage. À ajouter selon vos pratiques (sorties longues, voyage à l’étranger).
Pour une grille complète par usage, la page dédiée aux formules détaille les combinaisons les plus courantes.
Monoroue haut de gamme
Une monoroue haut de gamme peut représenter 2 000 à 4 000 € d’achat, avec une batterie de grande capacité et un moteur puissant. Pour rester dans le cadre EDPM déclaré au contrat, la vitesse maximale par construction doit rester limitée à 25 km/h. C’est précisément ce décalage entre valeur de la machine et cadre réglementaire qui rend le choix des garanties plus sensible.
Ce que ça change côté assurance :
- La RC reste obligatoire. Aucune dérogation possible.
- Le vol devient un risque central. Une machine à 3 500 € perdue dans un sac à dos ou dans un local vélo, c’est un sinistre classique.
- La casse, seule ou avec tiers, peut coûter cher. Pneus, carte mère, batterie ou carter peuvent vite dépasser le coût d’une cotisation annuelle.
- La garantie conducteur prend tout son sens dès que la roue sert au quotidien, car une chute peut entraîner des blessures sérieuses.
Pour ces machines, la formule Dommages tous accidents devient souvent cohérente, et la garantie conducteur doit être étudiée avec attention. Le point complet sur les machines haut de gamme est traité dans assurance gyroroue haut de gamme.
Monoroue débridée
Le débridage consiste à retirer la limitation logicielle qui bride la roue à 25 km/h pour exploiter la pleine puissance du moteur. Beaucoup de wheelers le pratiquent pour rouler plus vite, ou parce que leur usage quotidien dépasse le cadre strict de l’EDPM.
Trois conséquences à intégrer :
- Vitesse de construction. Le contrat NVEI applicable précise que la vitesse maximale par construction des EDPM ne doit pas excéder 25 km/h. Une machine débridée sort de cette catégorie au sens strict du contrat.
- RC obligatoire. Elle reste due, quelle que soit la vitesse. Rouler débridé sans RC reste une infraction.
- Couverture dommages et vol. Une roue déclarée conforme EDPM au contrat, mais utilisée débridée, peut poser problème au moment d’un sinistre. C’est un point à clarifier noir sur blanc avec votre courtier avant de rouler, pas après la chute.
Lecture dédiée : assurance gyroroue et débridage.
Documents à garder avec votre monoroue
Pour que votre contrat reste défendable et que l’indemnisation se passe mieux le jour J, gardez un dossier simple.
| Document | Pourquoi le garder |
|---|---|
| Facture d’achat nominative | Prouver la date, le prix payé et la valeur déclarée |
| Numéro de série | Identifier clairement la roue assurée |
| Caractéristiques constructeur | Vérifier vitesse, puissance et batterie déclarées |
| Attestation RC à jour | Répondre vite en cas de contrôle ou de sinistre |
| Photos récentes de la roue | Montrer l’état avant sinistre ou vol |
En cas de vol, le contrat exige généralement un dépôt de plainte dans les 24 heures, et pour le vol avec agression un certificat médical. Sans plainte, pas d’indemnisation. C’est un point que beaucoup de wheelers découvrent trop tard.
Questions fréquentes
L’assurance monoroue est-elle vraiment obligatoire
Oui. La monoroue électrique est un véhicule terrestre à moteur soumis à l’article L211-1 du Code des assurances. Rouler sans RC vous expose à une amende, à la confiscation de la roue, et à payer vous-même les dommages causés à un tiers en cas d’accident.
Combien coûte une assurance monoroue par mois
Pour une formule RC seule, comptez quelques euros par mois sur une machine d’entrée de gamme. Pour une machine haut de gamme, les formules vol et dommages tous accidents restent nettement plus économiques que le coût d’un sinistre non couvert.
Mon assurance habitation couvre-t-elle ma monoroue
Dans la majorité des cas, non. Les contrats habitation excluent les véhicules à moteur de la RC vie privée, et ne couvrent jamais les dommages subis par votre propre roue. Seule une assurance spécifique monoroue vous protège réellement.
La monoroue est-elle considérée comme un EDPM
Oui. Les EDPM regroupent notamment les monoroues, gyroroues, gyropodes, trottinettes électriques, hoverboards et draisiennes, selon la définition retenue par les documents contractuels applicables et le Code de la route.
Que se passe-t-il en cas de vol de ma monoroue
Sans dépôt de plainte, pas d’indemnisation. Le contrat exige un récépissé de plainte, et selon les cas un certificat médical (agression) ou un témoignage de tiers. La franchise vol est en général de 10 % du prix d’achat avec un minimum de 50 €, et une dépréciation annuelle de 15 % plafonnée à 80 % s’applique.
Monoroue et gyroroue sont-elles assurées de la même façon
Sur le plan du contrat, la monoroue et la gyroroue relèvent de la même catégorie EDPM et sont couvertes par les mêmes formules. Ce qui change, c’est la valeur déclarée de la machine et l’usage, pas la mécanique de l’assurance.
Que faire si ma monoroue est débridée
Le contrat EDPM fait référence à une vitesse maximale par construction de 25 km/h. Une machine débridée sort de ce cadre. La RC reste obligatoire, mais la couverture dommages peut être contestée par l’assureur en cas de sinistre. À clarifier avant de rouler, pas après.
Quels documents conserver en cas de sinistre
Facture d’achat, numéro de série, caractéristiques constructeur, attestation d’assurance à jour, dépôt de plainte pour le vol, certificat médical en cas d’agression, et photos récentes de la roue. Plus le dossier est complet, plus l’indemnisation est rapide.
Ce que je vous conseille maintenant
Commencez par vérifier votre attestation RC : elle doit couvrir explicitement votre monoroue, pas seulement votre responsabilité civile vie privée. Si le libellé n’est pas clair, demandez confirmation avant de rouler.
Ensuite, chiffrez votre risque : valeur d’achat de la roue, fréquence d’usage, stationnement, trajet quotidien ou loisir. Ces éléments orientent le choix entre RC seule, vol incendie et dommages tous accidents. Les tarifs indiqués ici servent de point de départ. Pour une couverture adaptée à votre machine, la meilleure entrée reste un devis tarif assurance gyroroue construit sur votre profil.
Sur une machine haut de gamme, la formule Dommages tous accidents associée à la garantie conducteur devient souvent la réponse la plus prudente : elle aligne votre protection sur la valeur de la roue et la réalité du risque. Sur une machine d’entrée de gamme utilisée en trajet court, une formule RC + Vol Incendie peut suffire. Dans tous les cas, l’obligation reste la même : RC valide, casque sur la tête et contrat qui parle votre langue.
Pour un point complet sur la couverture, la page principale assurance gyroroue rassemble les liens vers les pages obligatoires, habitation, haut de gamme et débridage. L’article dédié à l’assurance EDPM obligatoire complète ce point pour les autres engins de la catégorie.
Article rédigé par Julien Marchetti, courtier spécialiste des nouvelles mobilités, et publié sous la responsabilité de S. Ricouard, courtier en assurance agréé ORIAS n° 07 013 353. Les informations publiées ont une vocation pédagogique et ne constituent pas un conseil personnalisé. Les obligations légales citées renvoient au code de la route en vigueur ; les garanties, franchises et exclusions décrites correspondent au contrat NVEI distribué via Maxance et peuvent varier selon votre formule et vos dispositions particulières.